自分やパートナーの親が高齢になってくると、「これからお金の管理はどうするのだろう」「実家などの不動産は将来どうすればいい?」と気になることがあります。このように、将来の財産管理について調べていると、選択肢の一つとして目にするのが「家族信託」です。
この記事では、基本的な仕組みをはじめ、どのような場面で検討されているのか、メリットや注意点、始める前に家族で考えておきたいことについて分かりやすく解説します。
家族信託について
家族信託とは、自分の財産の管理や処分を、信頼できる家族などに託す仕組みです。信託する目的や管理方法などをあらかじめ定め、それに沿って財産を管理してもらいます。まずは、基本的な仕組みと用語について確認してみましょう。
財産の管理を信頼できる家族などに託す仕組み
この仕組みでは、財産を託す人を「委託者」、託されて管理する人を「受託者」、その財産から利益を受ける人を「受益者」と呼びます。
例えば、父親が所有する財産の一部を娘に託し、娘が管理するケースを考えてみましょう。父親が委託者、娘が受託者となり、父親自身を受益者とする形があります。この場合、娘へ単純に財産をプレゼントするのではありません。信託した財産について、あらかじめ定めた目的に沿って娘が管理や処分を行う仕組みです。
民事信託も財産を託して管理してもらう
「民事信託」という言葉を目にすることもあります。民事信託のうち、家族が受託者となって財産を管理するものは、一般に「家族信託」と呼ばれることがあります。なお、家族信託は法律上の制度名ではありません。
言葉の違いを細かく覚えるよりも、「将来に備え、自分の財産を誰にどのように管理してもらうのかをあらかじめ決めておく方法の一つ」と考えるとイメージしやすいでしょう。
なぜ親が元気なうちに考えるの?
将来の財産管理については、親本人が自分の意思を伝えられるうちに考えることが大切です。信託契約を結ぶ際には、本人に契約内容を理解して判断する能力が求められるためです。ここでは、理由について詳しく見ていきます。
【理由①】判断能力が低下すると契約が難しくなることがある
認知症などによって判断能力が低下すると、財産に関する契約などを本人だけで行うことが難しくなる場合があります。ただし、認知症と診断されたからといって、一律にすべての契約ができなくなるわけではありません。判断能力は個々の状態や契約内容などに応じて考える必要があります。
【理由②】元気なうちなら本人の希望を話し合える
早めに考え始めれば、親本人が財産を今後どうしたいのか家族で確認できます。「自宅にはできるだけ住み続けたい」「賃貸物件の管理を子どもに任せたい」など、希望は家庭によって異なります。
子どもが将来を心配していても、財産は親自身のものです。周囲だけで話を進めるのではなく、本人の考えを聞きながら、必要な備えを考えていきましょう。
どのようなときに検討される?
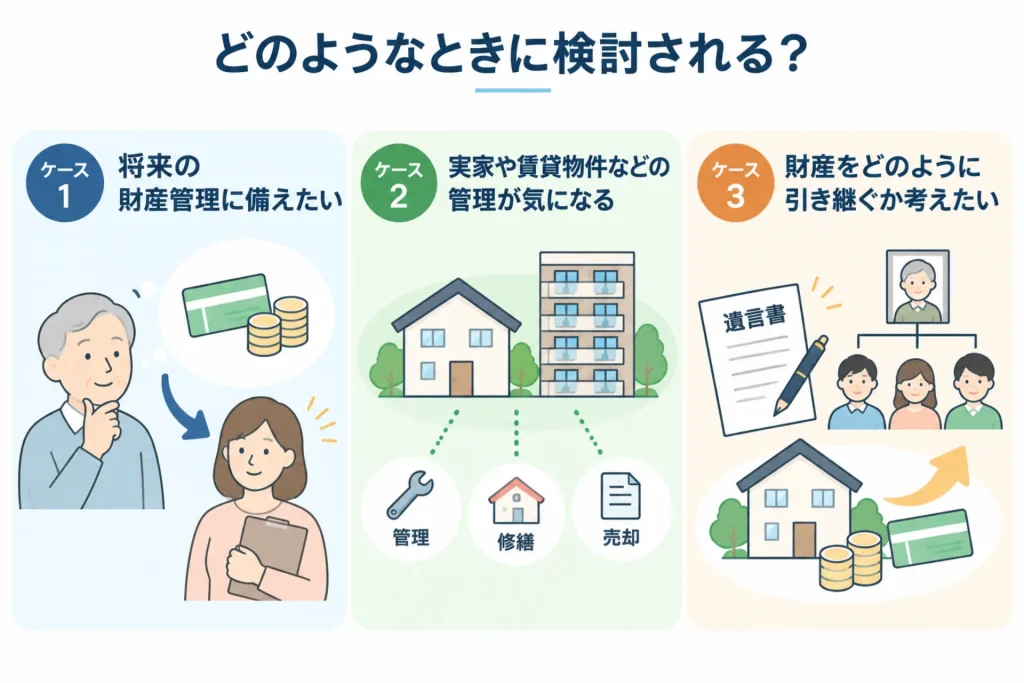
将来、財産を自分で管理することが難しくなったときに備えるために、選択肢の一つとして検討されます。家庭によって財産の種類や心配ごとは異なるため、まずは何に備えたいのかを整理してみましょう。
【ケース①】将来の財産管理に備えたい
親が年齢を重ね、自分で預貯金などを管理することが難しくなった場合に備えたいときに検討することがあります。あらかじめ対象となる財産や管理方法などを決めておけば、受託者は信託の目的に沿ってその財産を管理できます。
【ケース②】実家や賃貸物件などの管理が気になる
不動産を所有している場合も、将来の管理について考えておく方法があります。例えば、賃貸物件の管理や修繕、信託契約の内容に応じた売却など、将来的にさまざまな判断が必要になる可能性があります。誰がどこまで対応するのかを考えておくことが、備えの一つになります。
【ケース③】財産をどのように引き継ぐか考えたい
現在の管理だけでなく、将来の財産承継について希望がある場合に活用されることもあります。ただし、財産の承継について希望を残す方法には、遺言などほかの選択肢もあります。家族構成や財産の内容によって適した方法は異なるため、目的を整理してから比較しましょう。
利用するメリットは?
大きな特徴は、将来を見据えて財産の管理方法を決めておけることです。ただし、すべての家庭に同じメリットがあるわけではありません。
本人の希望に合わせた財産管理を考えられる
信託する目的や対象となる財産、受託者が行えることなどをあらかじめ定められます。そのため、「将来、自分で管理するのが難しくなったとき、この財産をどうしてほしいのか」といった本人の希望を踏まえて仕組みを考えられることが特徴です。
判断能力が低下した場合に備えられる
契約を結んだあとに本人の判断能力が低下した場合でも、受託者はあらかじめ定められた目的や権限に沿って信託財産を管理できます。一方で、受託者が本人の財産について何でも自由に決められるわけではありません。あくまで契約で定められた範囲で管理や処分を行います。
不動産などの管理について準備できる
実家や賃貸物件などを所有している家庭では、将来誰が管理するのかを決めておく方法の一つになります。不動産は預貯金とは異なり、管理や修繕、売却などの判断が必要になることがあります。親が元気なうちから今後の扱いについて話し合っておけば、家族が将来を考えるきっかけにもなるでしょう。
知っておきたいデメリット・注意点
柔軟に財産管理の方法を設計できる一方で、契約内容を慎重に考える必要があります。「利用しておけば安心」と考えるのではなく、次のような注意点も確認しておきましょう。
- 家族だけで簡単に決められるとは限らない
どの財産を託すのか、誰を受託者にするのか、どのような権限を与えるのかなど、決める内容は家庭によって異なります。契約内容によって将来できることも変わるため、その後の管理や承継まで考えることが大切です。 - すべての財産や手続きを任せられるわけではない
基本的に管理の対象となるのは、信託した財産です。また、財産管理の仕組みであるため、本人の生活や身上に関するすべての手続きを受託者が代わりに行えるわけではありません。状況によっては、成年後見制度など別の制度も検討する必要があります。 - 費用や税金について確認が必要になる
契約書の作成や不動産の登記など、手続きの内容によって費用がかかることがあります。また、設定方法によっては税金が関係する場合もあるため、「利用すれば相続税を減らせる」といった考え方だけで判断せず、必要に応じて税務面も確認しましょう。
始める前に家族で考えておきたいこと
最初から契約方法を考えるのではなく、まず「何のために利用したいのか」を家族で整理しましょう。目的が明確になると、必要な仕組みも考えやすくなります。
- 何に備えたいのか整理する
「預貯金を誰が管理するのか」「実家をどうするのか」「賃貸物件は誰が管理するのか」など、将来どのようなことが心配なのかを具体的に考えてみましょう。制度を利用すること自体を目的にせず、現在抱えている心配や将来起こりそうな問題を整理することが大切です。 - 誰に財産管理を任せるか話し合う
受託者には、信託された財産を目的に沿って管理する役割があります。単に「長男だから」「近くに住んでいるから」と決めるのではなく、継続して管理を任せられるかという視点も必要です。任される側の意思や負担も踏まえて話し合いましょう。 - どの財産を対象にするか確認する
すべての財産を信託しなければならないわけではありません。預貯金や不動産など、親が現在どのような財産を所有しているのかを整理し、目的に応じて対象とするものを考えます。
- 家族信託について専門家に相談する方法もある
- 家族信託を具体的に検討する段階では、家族だけで判断せず、専門家の意見を聞くのも選択肢です。財産の種類や家族構成によって確認すべき内容は異なるため、相談先の情報も参考にしましょう。
まとめ
親が高齢になってくると、預貯金や実家、不動産などを将来どう管理するのかが気になり始めることがあります。家族信託は、本人が元気なうちに、自分の財産を誰にどのように管理してもらうのかを決めておく選択肢の一つです。
ただし、すべての家庭に必要な仕組みではありません。成年後見制度や遺言など、目的によってはほかの方法が適している場合もあります。まずは「親はこれから財産をどうしたいのか」「家族として何が心配なのか」を話し合い、目的や対象となる財産、誰に管理を任せるのかを整理してみましょう。
実際に利用する場合は、信託する目的や財産の管理方法などを決め、必要な手続きを進めます。不動産を対象とする場合には、登記などの手続きも必要になります。法律や登記、税務などが関係する場合もあるため、「自分たちの家庭に合う方法なのか」という段階から、必要に応じて専門家へ相談するのも一つの方法です。